
Opciones de financiamiento para camionetas Chevrolet en Riverside
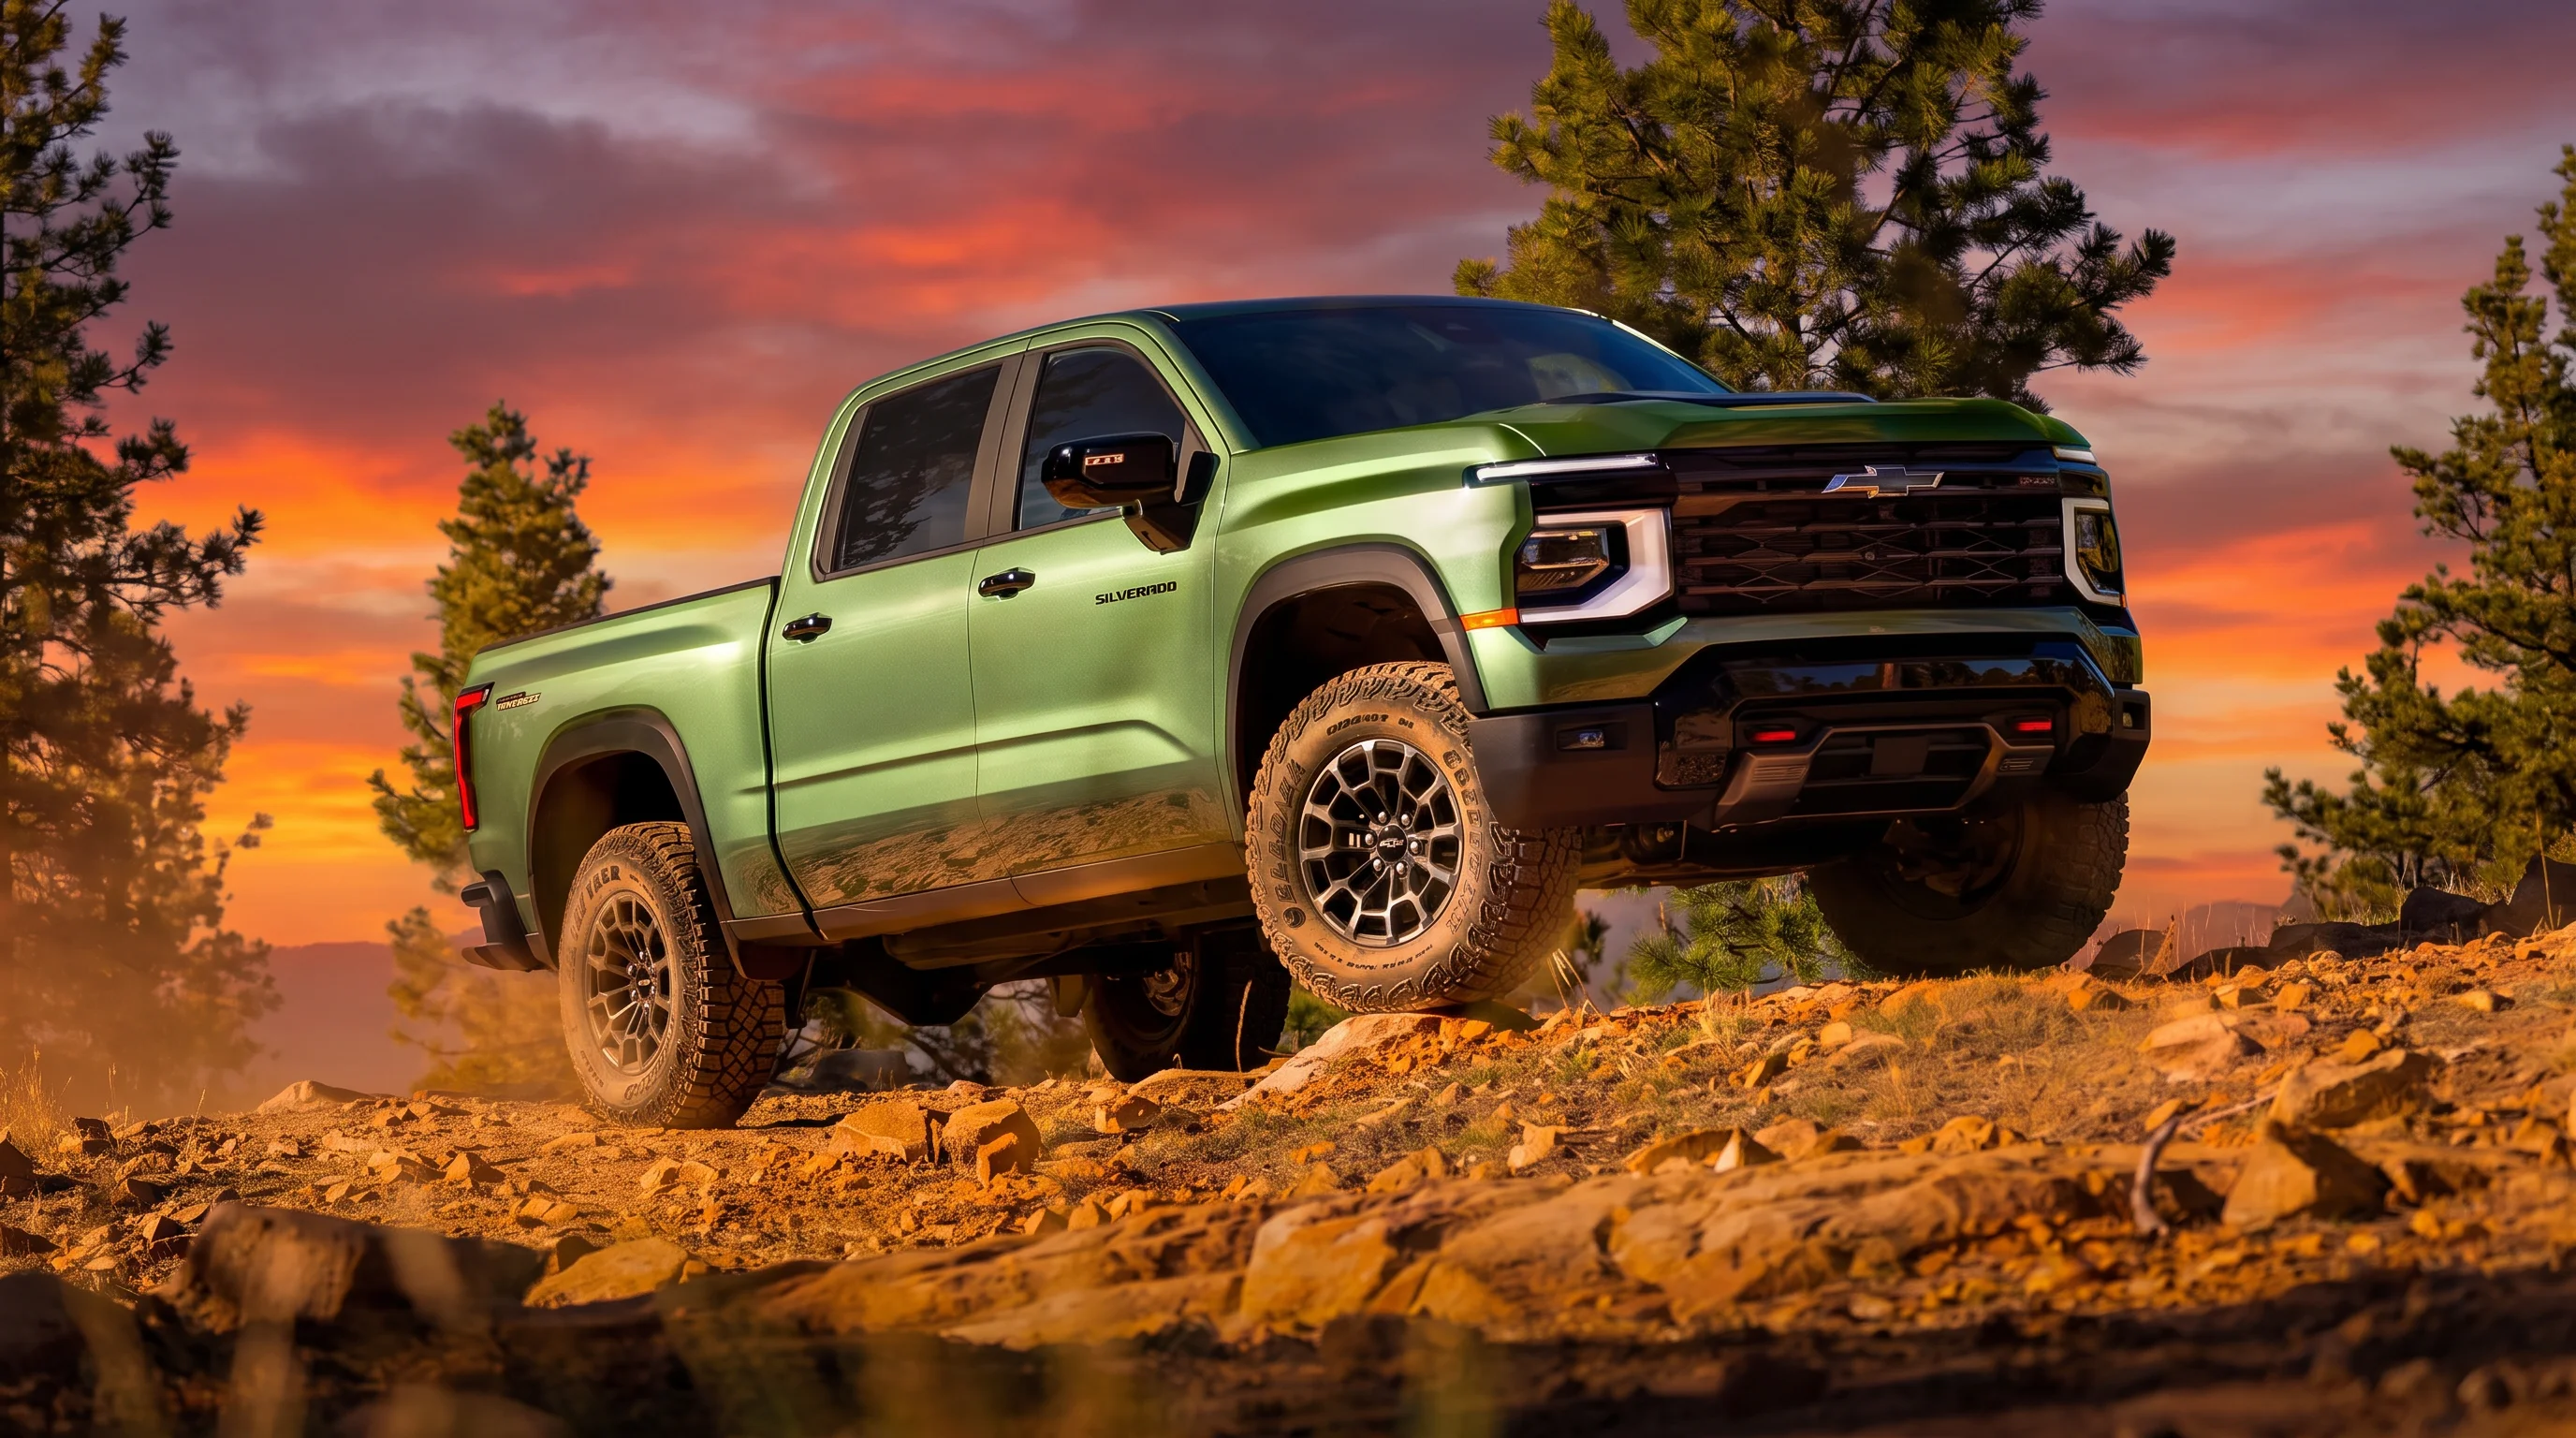
El financiamiento de una camioneta nueva se estructura mediante préstamos de tasa fija o contratos de arrendamiento gestionados con GM Financial, la financiera de General Motors. Los plazos varían según el programa vigente y el perfil crediticio del solicitante, y pueden existir tasas promocionales en modelos seleccionados sujetas a aprobación de crédito. El proceso inicia al precalificar en línea o en el concesionario y concluye al firmar el contrato final en nuestras instalaciones.
Al solicitar financiamiento para una camioneta nueva como Chevrolet Silverado 1500 o Chevrolet Colorado, el departamento de servicios financieros evalúa la solicitud enviando el perfil crediticio a GM Financial y a una red de prestamistas aliados. Esta estructura permite comparar diferentes alternativas de tasa de interés y plazos de amortización en un solo trámite. Una vez aprobada la solicitud, se definen los términos del pago inicial, la valoración de cualquier auto entregado a cambio y el monto final a financiar.
Para quienes buscan agilizar el proceso de compra, completar la precalificación digital permite conocer el presupuesto real antes de elegir la camioneta en el lote. Quienes prefieren asesoría personalizada pueden llamar a nuestro equipo al (951) 643-7003 o acudir directamente a nuestra sala de exhibición en 8200 Auto Center Drive, Riverside, CA 92504 para revisar las opciones vigentes.
¿Qué documentos y requisitos se necesitan para solicitar crédito automotriz en California?
Para solicitar financiamiento automotriz en California se requiere presentar una identificación oficial vigente con fotografía, comprobante de ingresos recientes, prueba de residencia actual y evidencia de seguro automotriz activo. Presentar esta documentación completa desde la primera visita acelera la revisión del expediente y facilita la aprobación por parte del departamento de crédito.
Identificación oficial
Licencia de conducir válida de California o pasaporte vigente.
Comprobante de ingresos
Talones de pago recientes o declaraciones de impuestos en el caso de trabajadores independientes.
Prueba de residencia
Recibo reciente de un servicio público emitido a nombre del solicitante.
Comprobante de seguro
Póliza vigente con la cobertura que exija el acreedor prendario antes de autorizar la salida del vehículo.
Los prestamistas analizan la relación entre deuda e ingresos para confirmar que la cuota proyectada de la camioneta no comprometa la estabilidad económica del solicitante. Contar con estados de cuenta bancarios actualizados también ayuda a verificar los activos disponibles para el pago inicial. Los requisitos exactos varían según el prestamista y el programa, por lo que conviene confirmarlos con nuestro equipo antes de su visita.
¿Conviene más comprar o arrendar una camioneta Chevrolet?
Arrendar conviene a quienes buscan pagos mensuales más bajos y desean estrenar vehículo cada pocos años recorriendo un millaje anual limitado, mientras que comprar es mejor para quienes desean acumular capital, recorrer millas sin restricción y realizar modificaciones de trabajo. La decisión depende del uso diario proyectado y de las prioridades financieras a largo plazo del comprador. Nuestra comparativa entre comprar y arrendar desarrolla ambos escenarios en detalle.
| Factor | Arrendamiento | Compra financiada |
|---|---|---|
| Pago mensual | Más bajo | Más alto |
| Millaje | Limitado por contrato | Sin restricción |
| Modificaciones | Sujetas a las condiciones de desgaste del contrato | Permite accesorios pesados y modificaciones estructurales |
| Al finalizar el plazo | Devolver la unidad o liquidar el valor residual | Propiedad completa de la camioneta |
Arrendamiento
Un arrendamiento tradicional opera como un contrato de uso a corto plazo. Permite mantener gastos mensuales predecibles y conservar la protección de la garantía de fábrica durante todo el periodo, a cambio de respetar un límite de millaje y condiciones de desgaste. Al finalizar el plazo, el vehículo se devuelve al concesionario o se puede liquidar el valor residual para adquirirlo de forma definitiva.
Compra financiada
La compra financiada mediante un préstamo convencional otorga la propiedad completa de la camioneta a medida que se amortiza el saldo. Esta modalidad es adecuada para dueños de negocios y trabajadores que instalan accesorios pesados, realizan modificaciones estructurales o acumulan un millaje alto de forma constante. Para familias en Eastvale que utilizan su camioneta tanto para tareas diarias como para actividades de fin de semana, la compra elimina las restricciones de uso y desgaste final.
¿Cuáles son las tarifas e impuestos adicionales al comprar un auto en Riverside, California?
Al comprar un vehículo en la ciudad de Riverside se aplica el impuesto sobre las ventas del 8.75 %, la tarifa de documentación del concesionario y los cargos de registro y titulación del Departamento de Vehículos Motorizados. Estos conceptos se añaden al costo acordado de la camioneta y pueden incluirse dentro del saldo total financiado.
| Concepto | Monto | Base de cálculo |
|---|---|---|
| Impuesto sobre las ventas de Riverside | 8.75 % | Calculado sobre el precio de venta del vehículo |
| Tarifa de documentación | Hasta $85 / $70 | Cargo administrativo del concesionario, no gubernamental. El límite de $85 aplica a los concesionarios que participan en el programa de registro electrónico y el de $70 a los que no participan |
| Tarifas de registro y título del DMV | Variable | Según el valor del vehículo y el tipo de placa asignada |
| Tarifa estatal de neumáticos de California | $1.75 por neumático | Por cada neumático nuevo, incluido el de refacción, en la compra de un vehículo nuevo |
Las tasas de impuestos y los montos de las tarifas gubernamentales y administrativas mencionados están vigentes a la fecha de publicación y pueden cambiar sin previo aviso. Los montos aplicables a su compra se calculan al momento de estructurar el contrato. Esta información no constituye asesoría fiscal ni legal.
Comprender la suma de estos valores evita sorpresas de último momento al estructurar el contrato. Para quienes gestionan flotillas o camionetas de trabajo cerca de Ontario, calcular con precisión estos costos fijos ayuda a planificar la inversión inicial sin desviar capital operativo.
¿Cómo influyen el plazo del préstamo, el enganche y la tasa APR en el costo de una Silverado 1500?
El enganche, el plazo y la tasa APR son las tres variables que determinan lo que termina pagando por su camioneta. Ajustarlas permite equilibrar el pago mensual con el costo total del crédito. Nuestra calculadora de pagos permite estimar escenarios antes de iniciar la solicitud.
Enganche
Reduce directamente el capital financiado.
Plazo
Determina la distribución de las cuotas.
Tasa APR
Define el costo de los intereses pagados a lo largo del crédito.
Comparación de plazos: 60 frente a 72 meses
| Plazo | Cuota mensual | Intereses totales |
|---|---|---|
| 60 meses | Más alta | Menor |
| 72 meses | Más baja | Mayor |
Financiar un monto menor mediante un enganche más alto minimiza los intereses acumulados, mientras que elegir un plazo más corto en lugar de uno extendido reduce el costo financiero global de la unidad.
La versión que elija mueve el punto de partida
Silverado 1500 se ofrece en nueve versiones: Work Truck, Custom, Custom Trail Boss, LT, LT Trail Boss, RST, LTZ, High Country y la versión todoterreno ZR2. Cada escalón parte de un precio distinto que determina el monto a financiar, y nuestro equipo puede comparar el pago estimado de varias versiones antes de que elija la unidad.
Cobertura de fábrica durante el plazo del crédito
Cada camioneta nueva cuenta con respaldo de fábrica mediante una garantía limitada de 3 años o 36,000 millas y una garantía del tren motriz de 5 años o 60,000 millas, cobertura que acompaña buena parte del plazo de un crédito convencional.
Esta información se proporciona únicamente con fines educativos generales y no constituye asesoría legal. La cobertura de la garantía depende de los términos específicos del contrato de garantía de su vehículo. Consulte el manual del propietario o a un profesional legal calificado para obtener orientación sobre su situación particular.
Preguntas frecuentes sobre la aprobación de financiamiento para camionetas Chevy
¿Qué se necesita para calificar a las tasas promocionales más bajas?
Las tasas promocionales de interés reducido se reservan para los solicitantes aprobados en el nivel crediticio más alto de GM Financial. Los requisitos específicos cambian con cada programa y se determinan al momento de evaluar la solicitud, por lo que conviene precalificar para conocer el nivel que le corresponde.
¿Puedo entregar mi vehículo actual como enganche para el financiamiento?
Sí. El valor de intercambio de su vehículo actual se aplica directamente como pago inicial y reduce el monto neto a financiar. Tenga en cuenta que en California el impuesto sobre las ventas se calcula sobre el precio total de venta del vehículo nuevo, sin descontar el valor del vehículo entregado a cambio.
Las tasas de impuestos y los montos de las tarifas gubernamentales y administrativas mencionados están vigentes a la fecha de publicación y pueden cambiar sin previo aviso. Los montos aplicables a su compra se calculan al momento de estructurar el contrato. Esta información no constituye asesoría fiscal ni legal.
¿Cuál es la diferencia en costo total entre un plazo de 60 y 72 meses?
Un plazo de 60 meses exige cuotas mensuales más altas pero genera un costo menor en intereses totales, mientras que un plazo de 72 meses reduce la cuota mensual aumentando los intereses acumulados a lo largo del crédito.
¿Es obligatorio contratar un seguro al financiar?
Los contratos de financiamiento automotriz generalmente exigen mantener una póliza con la cobertura que especifique el prestamista durante toda la vigencia del contrato. Los requisitos exactos aparecen en su contrato y conviene revisarlos antes de firmar.
¿Existen penalizaciones por pagar anticipadamente el préstamo automotriz?
Las condiciones de pago anticipado se detallan en el contrato de financiamiento y varían según el prestamista. Revise esa sección con nuestro equipo antes de firmar para conocer los términos que aplican a su crédito.
Inicie su solicitud de financiamiento para su nueva camioneta Chevrolet
Obtener la aprobación para su próxima camioneta se simplifica al contar con la orientación de nuestro equipo y las herramientas digitales de GM Financial. Evaluamos cada perfil de crédito de manera individual para estructurar un plan de pagos alineado con su presupuesto de compra o arrendamiento.
Inicie el proceso completando su solicitud en línea o acudiendo a nuestra sala de ventas en 8200 Auto Center Drive, Riverside, CA 92504, donde ofrecemos atención en español. Si prefiere resolver dudas sobre requisitos antes de acudir al concesionario, llame a nuestro equipo al (951) 643-7003 para recibir asistencia personalizada hoy mismo.
Disclaimers
Esta información se proporciona únicamente con fines educativos generales y no constituye asesoría legal. La cobertura de la garantía depende de los términos específicos del contrato de garantía de su vehículo. Consulte el manual del propietario o a un profesional legal calificado para obtener orientación sobre su situación particular.
Las tasas de impuestos y los montos de las tarifas gubernamentales y administrativas mencionados están vigentes a la fecha de publicación y pueden cambiar sin previo aviso. Los montos aplicables a su compra se calculan al momento de estructurar el contrato. Esta información no constituye asesoría fiscal ni legal.
0 comment(s) so far on Opciones de financiamiento para camionetas Chevrolet en Riverside